Länger arbeiten im Rentenalter: Möglichkeiten, die sich wirklich lohnen
Endlich mehr Zeit für sich haben oder doch noch ein paar Jahre weiterarbeiten? Für einige Arbeitnehmerinnen und Arbeitnehmer 50+ ist der Ruhestand ein lang ersehntes Ziel, andere möchten beruflich aktiv bleiben oder sind auf zusätzliches Einkommen angewiesen. Minijob, Altersteilzeit und die neue Aktivrente eröffnen unterschiedliche Möglichkeiten. Welche davon sinnvoll ist, hängt auch von Gesundheit, Arbeitsbedingungen und persönlichen Wünschen ab.
Arbeiten im Ruhestand ist längst keine Ausnahme mehr
Laut der Randstad-ifo-HR-Befragung aus dem ersten Quartal 2026 beschäftigen bereits 70 Prozent der befragten Unternehmen Menschen, die Rente beziehen. Viele bleiben ihrem bisherigen Arbeitgeber treu. Doch während sich etwa eine Tätigkeit in der Buchhaltung möglicherweise gut in Teilzeit fortsetzen lässt, sieht das für Pflegekräfte im Schichtdienst oder Dachdecker nach Jahrzehnten körperlich schwerer Arbeit anders aus. „Für Betriebe lohnt es sich, frühzeitig mit erfahrenen Beschäftigten über ihre Zukunftspläne zu sprechen. So können sie rechtzeitig Nachfolgen organisieren und zugleich herausfinden, ob ein zeitlich begrenzter Einsatz für beide Seiten sinnvoll wäre“, sagt Bettina Desch von Randstad.
Rentenbeginn und Abschläge im Überblick
Für alle ab Jahrgang 1964 liegt die reguläre Altersgrenze bei 67 Jahren. Ein früherer Renteneintritt ist unter bestimmten Voraussetzungen möglich, kann aber dauerhaft Geld kosten. Umgekehrt lässt sich die spätere Rente durch einen Aufschub erhöhen.
Wichtige Kennzahlen auf einen Blick:
- Früher in Rente: Bei der Altersrente für langjährig Versicherte mit mindestens 35 Versicherungsjahren kostet jeder Monat vorzeitiger Rentenbezug 0,3 Prozent Abschlag – dauerhaft.
- Abschlagsfrei früher aufhören: Mit mindestens 45 anrechenbaren Versicherungsjahren ist das unter bestimmten Voraussetzungen möglich, für Jahrgänge ab 1964 frühestens mit 65 Jahren.
- Rentenbeginn verschieben: Wer die Altersrente erst nach der Regelaltersgrenze beansprucht, erhält 0,5 Prozent Zuschlag pro Aufschubmonat – sechs Prozent bei einem Jahr.
Rentenbezug und Weiterbeschäftigung schließen sich nicht aus. Sie können Ihre Altersrente beziehen und trotzdem weiterarbeiten. Ein späterer Rentenbeginn ist dafür nicht erforderlich. Welche Variante sich finanziell lohnt, sollten Sie anhand Ihrer persönlichen Rentenauskunft bei der Deutschen Rentenversicherung klären.
Weiterarbeiten zwischen finanziellen Vorteilen und Belastung
Vielleicht möchten Sie mit einem zusätzlichen Einkommen endlich finanziell etwas mehr Spielraum gewinnen – etwa für Rücklagen oder größere Ausgaben wie den barrierefreien Umbau Ihrer Wohnung. Wer seinen Beruf gerne ausübt, schätzt möglicherweise auch die vertrauten Aufgaben, den Austausch mit Kollegen oder die Gelegenheit, sein Fachwissen weiterzugeben.
Diesen Vorteilen stehen mögliche Nachteile gegenüber. Arbeit beansprucht Zeit, die für Familie, Hobbys oder Erholung fehlt. Hinzu kommen gesundheitliche Belastungen, etwa durch langes Stehen, schweres Heben, Zeitdruck oder ungünstige Arbeitszeiten. Selbst eine reduzierte Stundenzahl bringt wenig Entlastung, wenn dieselbe Arbeitsmenge in kürzerer Zeit erledigt werden muss.
Für die persönliche Entscheidung sind deshalb drei Fragen besonders hilfreich:
- Finanzen: Wie viel zusätzliches Nettoeinkommen brauche ich tatsächlich?
- Belastung: Welche Tätigkeiten kann und möchte ich langfristig noch übernehmen?
- Lebensqualität: Wie viel Zeit soll künftig für private Interessen und Verpflichtungen bleiben?
Die Antworten helfen, realistische Bedingungen für eine mögliche Weiterbeschäftigung festzulegen.
Vom Minijob bis zur Altersteilzeit: Die Modelle
Zwischen einer regulären Vollzeitstelle und dem vollständigen Berufsausstieg gibt es mehrere Möglichkeiten. Welche für Sie infrage kommt, hängt unter anderem davon ab, ob Sie die Regelaltersgrenze bereits erreicht haben.
| Modell | Das steckt dahinter | Besonders interessant, wenn … |
|---|---|---|
| Minijob | 2026 sind regelmäßig bis zu 603 Euro monatlich möglich. | Sie nur wenige Stunden arbeiten und etwas hinzuverdienen möchten. |
| Sozialversicherungspflichtige Teilzeit | Weniger Wochenstunden bei regulärer Beschäftigung. | Sie mehr verdienen oder die Aktivrente nutzen möchten. |
| Altersteilzeit | Halbierung der Arbeitszeit vor dem Ruhestand mit gesetzlich vorgesehenen Aufstockungsleistungen. | Sie schrittweise aussteigen oder eine Freistellungsphase vereinbaren möchten. |
| Projekt- oder Beratungstätigkeit | Zeitlich oder inhaltlich begrenzte Aufgaben, angestellt oder gegebenenfalls selbstständig. | Sie Ihre Erfahrung für bestimmte Aufgaben einsetzen möchten. |
Altersteilzeit: Der gleitende Ausstieg beginnt vor der Rente
Altersteilzeit ist unter bestimmten Voraussetzungen ab 55 Jahren möglich, wenn der Arbeitgeber zustimmt. Ein allgemeiner gesetzlicher Anspruch besteht nicht.
Beim Gleichverteilungsmodell arbeiten Beschäftigte während der vereinbarten Zeit nur noch halb so viel. Im Blockmodell folgt auf eine Arbeitsphase eine gleich lange Freistellungsphase. Der Arbeitgeber stockt das reduzierte Entgelt auf und zahlt zusätzliche Rentenversicherungsbeiträge.
Praxistipp: Lassen Sie sich vor Vertragsabschluss ausrechnen, wie viel Geld Ihnen während der Altersteilzeit bleibt und welche Auswirkungen das Modell auf Ihre spätere Rente hat. Auch Tarifverträge oder Betriebsvereinbarungen können zusätzliche Leistungen vorsehen.
Aktivrente: Bis zu 2.000 Euro Arbeitslohn steuerfrei
Seit Januar 2026 können Beschäftigte, die ihre gesetzliche Regelaltersgrenze erreicht haben, von der Aktivrente profitieren. Dahinter steckt keine zusätzliche Rentenzahlung, sondern ein steuerlicher Freibetrag: Bis zu 2.000 Euro monatlicher Arbeitslohn bleiben bei einer begünstigten Beschäftigung steuerfrei.
Die Voraussetzungen
Entscheidend sind drei Voraussetzungen:
- Alter: Die Regelaltersgrenze muss erreicht sein. Der Freibetrag gilt ab dem darauffolgenden Monat.
- Beschäftigung: Sie arbeiten in einem regulär sozialversicherungspflichtigen Arbeitsverhältnis. Auch entsprechende Teilzeit- und Midijobs sind begünstigt.
- Tätigkeitsform: Minijobs, selbstständige Tätigkeiten und Beamtenverhältnisse sind von der Steuerbefreiung ausgeschlossen.
Ob Sie bereits eine Altersrente beziehen oder diese erst später beantragen, spielt für den Freibetrag keine Rolle. Er wird grundsätzlich über die Lohnabrechnung berücksichtigt; ein gesonderter Antrag ist nicht erforderlich.
So wirkt sich die Aktivrente auf das Einkommen aus
Ein Beispiel: Sie verdienen nach Erreichen der Regelaltersgrenze monatlich 2.500 Euro brutto in einer begünstigten Beschäftigung. Davon sind 2.000 Euro steuerfrei. Nur die übrigen 500 Euro werden regulär lohnversteuert.
Allerdings ist steuerfrei nicht gleich abgabenfrei: Beiträge zur Kranken- und Pflegeversicherung fallen weiterhin an. Die gesetzliche Rente und andere Einkünfte können außerdem steuerpflichtig sein.
Midijob: Die oft übersehene Alternative zum Minijob
Sie möchten auch im Ruhestand beruflich aktiv bleiben, dabei aber deutlich kürzertreten? Dann könnte ein Midijob für Sie interessant sein. 2026 liegt sein Verdienstbereich zwischen 603,01 und 2.000 Euro monatlich. Innerhalb dieses sogenannten Übergangsbereichs gelten grundsätzlich reduzierte Arbeitnehmerbeiträge zur Sozialversicherung.
Nach Erreichen der Regelaltersgrenze lässt sich ein begünstigter Midijob zudem mit der Aktivrente kombinieren. Das kann beispielsweise bei einem monatlichen Arbeitslohn von 1.200 Euro interessant sein.
Ein Minijob bietet dagegen eine einfachere Möglichkeit für einen geringeren Hinzuverdienst. Welches Modell netto günstiger ausfällt, hängt unter anderem von der Höhe des Arbeitslohns, den Sozialabgaben und der persönlichen steuerlichen Situation ab.
Berufserfahrung eröffnet neue Perspektiven
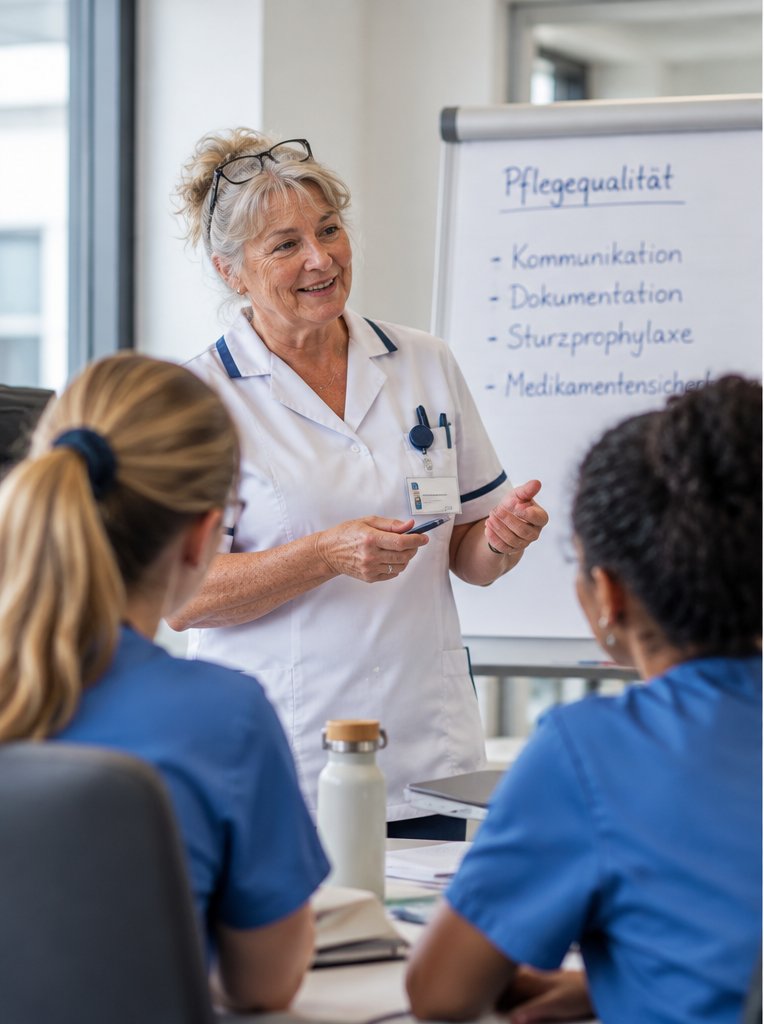
Ältere Beschäftigte bringen häufig Kenntnisse mit, die sich nicht kurzfristig ersetzen lassen. In der Randstad-ifo-HR-Befragung nennen 68 Prozent der Unternehmen, die Rentnerinnen und Rentner beschäftigen, den Erhalt von Wissen und Know-how als Grund für deren Weiterbeschäftigung.
Das kann neue Perspektiven eröffnen: Ein erfahrener Handwerker könnte Auszubildende anleiten, eine langjährige Pflegekraft die Einarbeitung neuer Mitarbeitender unterstützen oder eine Fachkraft aus der Produktion Aufgaben in der Qualitätskontrolle übernehmen. Voraussetzung ist, dass entsprechende Tätigkeiten im Betrieb vorhanden und die Beschäftigten dafür qualifiziert sind.
Dabei lohnt es sich, die eigenen Kenntnisse aktuell zu halten. Neue Software, digitale Arbeitsabläufe und KI-Anwendungen verändern zahlreiche Berufe. Eine gezielte Schulung kann helfen, vorhandene Erfahrung mit neuen Anforderungen zu verbinden.
Auch Unternehmen sind gefragt: „Nicht jede Weiterbildung muss gleich ein umfangreicher Kurs sein. Oft hilft es schon, neue digitale Werkzeuge gemeinsam mit jüngeren Kollegen im Arbeitsalltag auszuprobieren. Das kann Berührungsängste abbauen und auch den Austausch zwischen den Generationen stärken“, erklärt Bettina Desch.
Den Vertrag klären, bevor die Altersgrenze erreicht ist
Wenn Sie sich bei Ihrem bisherigen Arbeitgeber wohl fühlen, wollen Sie wahrscheinlich auch gerne bei ihm bleiben. In dem Fall sollten Sie frühzeitig einen Blick in Ihren Arbeitsvertrag werfen. Denn häufig endet das Arbeitsverhältnis aufgrund einer entsprechenden Klausel automatisch mit Erreichen der Regelaltersgrenze.
Nach § 41 SGB VI können Arbeitgeber und Beschäftigte vereinbaren, diesen Beendigungszeitpunkt hinauszuschieben – unter Umständen auch mehrfach. Entscheidend ist, dass die Vereinbarung noch während des laufenden Arbeitsverhältnisses getroffen wird.
Unter bestimmten Voraussetzungen ist außerdem eine erneute sachgrundlos befristete Beschäftigung beim bisherigen Arbeitgeber nach Erreichen der Regelaltersgrenze möglich. Ein Anspruch auf Weiterbeschäftigung entsteht dadurch allerdings nicht. Bettina Desch: „Wer nach dem Renteneintritt weiterarbeiten möchte, sollte nicht nur über weniger Stunden sprechen, sondern auch über weniger Aufgaben. Überlegen Sie vor dem Gespräch, welche Tätigkeiten Sie abgeben können und wo Ihre Erfahrung besonders gebraucht wird. So lässt sich ein konkretes Arbeitsmodell entwickeln, statt einfach den bisherigen Job in weniger Zeit erledigen zu müssen.“
Ihr Fahrplan für die letzten Berufsjahre
Wenn Ihnen der Gedanke an den bevorstehenden Ruhestand noch etwas ungewiss erscheint, kann eine frühzeitige Planung Sicherheit geben. So bleibt genügend Zeit, verschiedene Möglichkeiten zu prüfen und Vereinbarungen zu treffen.
Drei bis fünf Jahre vor der Regelaltersgrenze
- Versicherungsverlauf prüfen und fehlende Versicherungszeiten gegebenenfalls klären.
- Bei der Deutschen Rentenversicherung eine individuelle Rentenauskunft beziehungsweise Beratung einholen.
- Den gewünschten Rentenbeginn und das benötigte Einkommen festlegen.
Zwei bis drei Jahre vorher
- Berufliche Erfahrungen, besondere Fachkenntnisse und bisherige Projekte dokumentieren.
- Möglichen Weiterbildungsbedarf ermitteln.
- Kontakte zu Vorgesetzten, Personalabteilung und beruflichem Netzwerk pflegen.
Ein bis zwei Jahre vorher
- Mit dem Arbeitgeber konkrete Beschäftigungsmöglichkeiten und Arbeitsbedingungen besprechen.
- Arbeitsvertrag und gegebenenfalls geltende Tarifregelungen prüfen.
- Die finanziellen Auswirkungen der infrage kommenden Modelle vergleichen.
Unmittelbar vor dem Übergang
- Erforderliche Vertragsvereinbarungen fristgerecht abschließen.
- Bei geplanter Aktivrente die Voraussetzungen mit der Entgeltabrechnung klären.
- Rentenantrag und Beschäftigungsbeginn zeitlich aufeinander abstimmen.
Ruhestand nach eigenen Vorstellungen gestalten
Der Renteneintritt ist kein festgelegter Schlusspunkt für das Berufsleben. Wie der Übergang aussieht, lässt sich innerhalb der persönlichen und beruflichen Möglichkeiten mitgestalten. Entscheidend ist, dass am Ende nicht allein das Rentendatum oder die finanzielle Notwendigkeit den Takt vorgibt, sondern auch die eigenen Bedürfnisse ihren Platz finden.
Bildnachweis: txn/Randstad/AdobeStock_auremar, txn/Randstad/AdobeStock_RobertKneschke, txn/Randstad/AdobeStock_KirstenD-peopleimages.com, txn/Randstad/AdobeStock_unai, txn/Randstad/KI